
Oui, il est possible de devenir comptable indépendant sans être expert-comptable, mais pas pour faire n’importe quoi. En France, la tenue et la révision habituelles de la comptabilité de clients tiers restent un monopole des experts-comptables inscrits à l’Ordre. Un comptable freelance sans le diplôme d’expertise comptable (DEC) peut en revanche travailler en sous-traitance pour un cabinet, proposer de l’assistance administrative et comptable, du contrôle de gestion ou des missions de DAF à temps partagé. Tout se joue sur la nature exacte de la mission.
Ce guide vous explique où passe la frontière légale, quelles missions vous pouvez vendre, quels risques vous courez si vous la franchissez et quel statut choisir pour démarrer.
La réponse courte : oui, mais avec un périmètre limité
Beaucoup de collaborateurs de cabinet, titulaires d’un BTS CG, d’un DCG ou d’un DSCG, se posent la question au bout de quelques années. Ils maîtrisent la saisie, les rapprochements bancaires, la TVA, parfois même la préparation des liasses. Techniquement, ils savent faire. Juridiquement, c’est une autre histoire.
Le point clé à retenir dès maintenant :
- Le métier de comptable n’est pas réglementé : aucun diplôme n’est exigé par la loi pour l’exercer.
- La profession d’expert-comptable l’est : elle est encadrée par l’ordonnance n° 45-2138 du 19 septembre 1945.
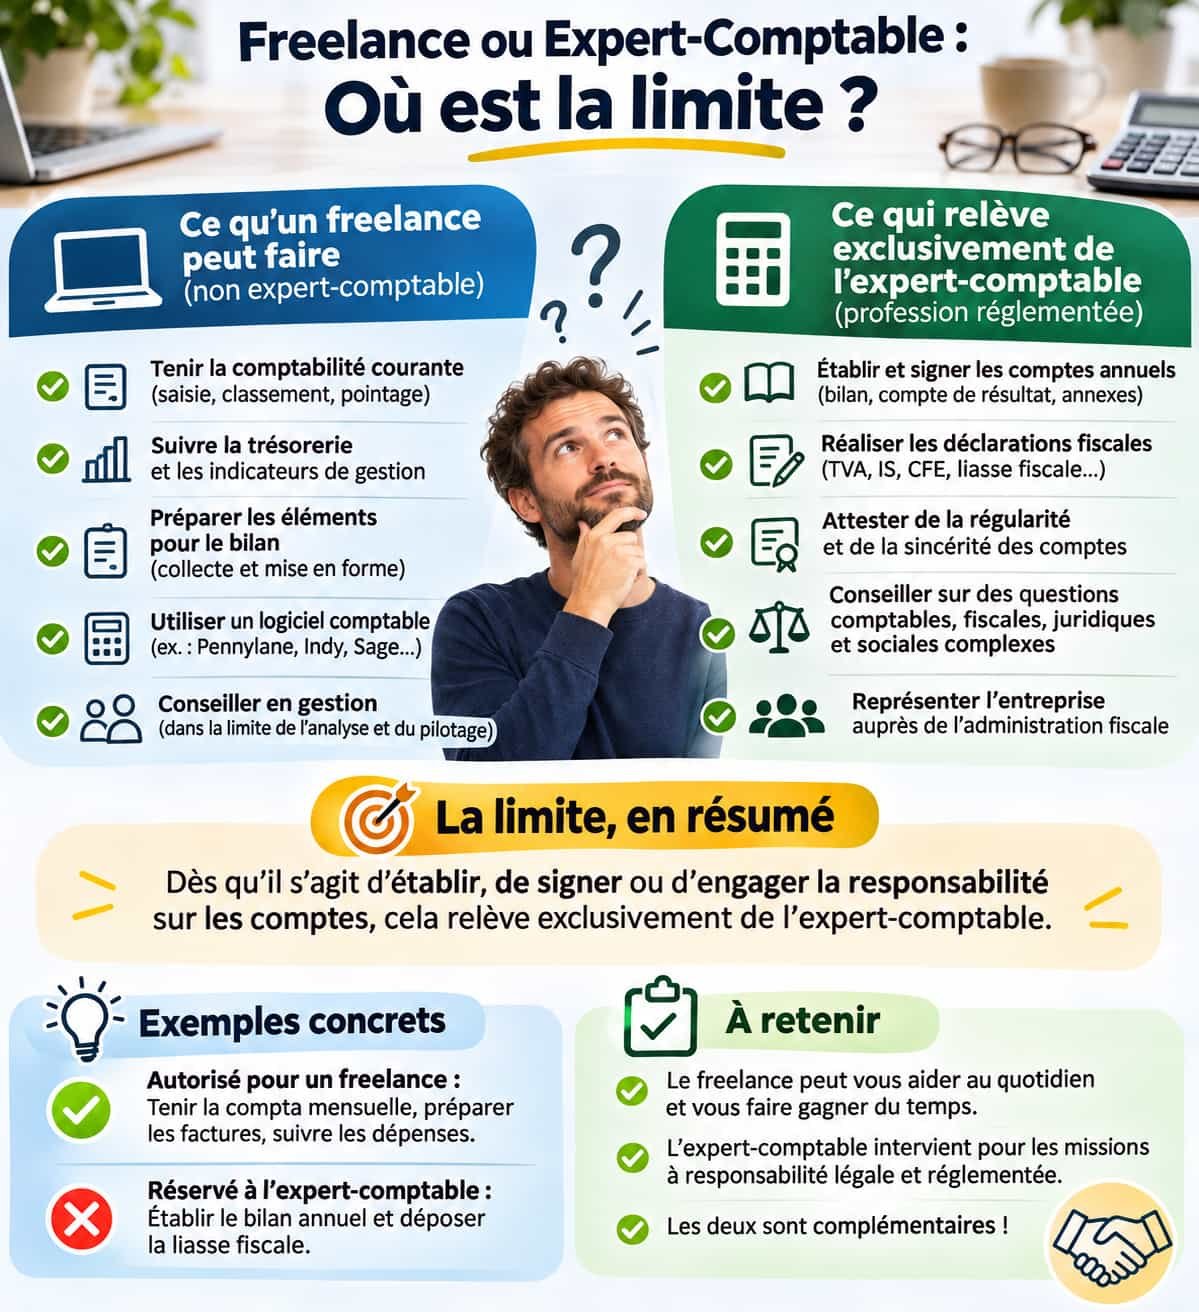
- Ce qui est interdit à un non-inscrit, ce n’est pas de « faire de la comptabilité », c’est de tenir, surveiller, redresser ou réviser les comptes d’autrui à titre habituel.
Autrement dit, vous pouvez parfaitement être à votre compte dans les métiers de la comptabilité. Vous ne pouvez simplement pas ouvrir un « cabinet comptable » qui tient les livres de dizaines de PME.
Comptable ou expert-comptable : deux métiers, deux statuts
Dans le langage courant, on dit « mon comptable » pour parler de son expert-comptable. Cette confusion entretient l’idée qu’un bon comptable peut s’installer librement. Ce n’est pas le cas.
Le comptable : un métier ouvert
Le comptable salarié travaille en entreprise ou en cabinet. Il enregistre les opérations, prépare les déclarations, suit la trésorerie. Lorsqu’il tient la comptabilité de son propre employeur, il n’y a aucune difficulté : il n’agit pas pour le compte de tiers. C’est d’ailleurs pour cela qu’une PME peut embaucher un comptable sans passer par l’Ordre.
L’expert-comptable : une profession réglementée
L’expert-comptable, lui, doit remplir plusieurs conditions cumulatives :
- être titulaire du DEC, soit un parcours d’environ 8 ans incluant un stage professionnel de 3 ans ;
- être inscrit au tableau de l’Ordre des experts-comptables ;
- souscrire une assurance responsabilité civile professionnelle spécifique ;
- respecter un code de déontologie (secret professionnel, indépendance, incompatibilités).
| Critère | Comptable indépendant non inscrit | Expert-comptable inscrit |
|---|---|---|
| Diplôme exigé par la loi | Aucun | DEC |
| Inscription à l’Ordre | Non | Obligatoire |
| Tenue habituelle des comptes de tiers | Interdite | Autorisée |
| Établissement des comptes annuels pour autrui | Interdit | Autorisé |
| Usage du titre « expert-comptable » | Interdit | Autorisé |
| Conseil en gestion, reporting, formation | Autorisé | Autorisé |
Ce que la loi réserve aux experts-comptables
C’est la partie la plus importante de cet article. Si vous ne devez retenir qu’une section, c’est celle-ci.
Le monopole de l’article 2 de l’ordonnance de 1945
L’article 2 de l’ordonnance de 1945 définit la mission de l’expert-comptable : tenir, centraliser, ouvrir, arrêter, surveiller, redresser et consolider les comptabilités des entreprises et organismes auxquels il n’est pas lié par un contrat de travail, ainsi que réviser et apprécier ces comptabilités. L’article 20 sanctionne quiconque exerce ces travaux sans être inscrit.
Les trois critères qui déclenchent le monopole
Pour savoir si une mission vous est interdite, posez-vous trois questions :
- La nature de la mission : s’agit-il de tenir, réviser ou arrêter des comptes ?
- Pour autrui : travaillez-vous pour des clients, sans contrat de travail avec eux ?
- À titre habituel : la prestation est-elle répétée, régulière, organisée ?
Si la réponse est « oui » aux trois, vous êtes dans le champ réservé. Peu importe votre intitulé commercial. Se présenter comme « gestionnaire administratif » tout en produisant chaque mois les écritures de quinze TPE ne change rien au fond.
Les sanctions en cas d’exercice illégal
L’exercice illégal de la profession d’expert-comptable est un délit pénal. Aujourd’hui, il renvoie aux peines de l’article 433-17 du Code pénal : jusqu’à un an d’emprisonnement et 15 000 € d’amende. Des amendements parlementaires récents ont proposé de porter ces peines à deux ans et 30 000 €, ce qui montre que le sujet est pris très au sérieux.
S’y ajoutent des risques très concrets :
- poursuites engagées par l’Ordre, qui se constitue régulièrement partie civile ;
- dommages et intérêts réclamés par des clients en cas d’erreur ;
- assurance RC pro inopérante si la mission exercée était illégale.
La jurisprudence est constante. La Cour de cassation a, par exemple, confirmé la condamnation de la dirigeante d’une entreprise de travail à temps partagé qui mettait des comptables à disposition de plusieurs sociétés clientes pour tenir leur comptabilité, alors que personne dans la structure n’était inscrit à l’Ordre.
Le titre « expert-comptable » est protégé
Même sans exercer de mission réservée, l’usage abusif du titre est sanctionné. Évitez les formulations ambiguës sur votre site, votre profil LinkedIn ou vos devis : « expert en comptabilité », « comptable expert », « cabinet comptable ». Elles peuvent laisser croire à une inscription à l’Ordre.
À lire aussi : Quelles sont les études pour devenir expert-comptable : le parcours complet
Les missions autorisées sans être inscrit à l’Ordre
Le champ des possibles reste large, à condition de rester du bon côté de la ligne. Sans être expert-comptable, vous pouvez notamment proposer :
- de la saisie et de la préparation comptable en sous-traitance pour un cabinet inscrit, qui reste responsable des travaux ;
- de la pré-comptabilité : classement des pièces, numérisation, organisation des flux documentaires ;
- de l’aide à la facturation, des relances clients, du suivi des encaissements ;
- du suivi de trésorerie et des prévisionnels de cash ;
- du contrôle de gestion : tableaux de bord, indicateurs, analyse des marges ;
- des missions de DAF externalisé ou à temps partagé ;
- le paramétrage de logiciels comptables et d’outils de gestion (ERP, solutions de facturation électronique) ;
- de la formation en comptabilité, gestion ou fiscalité d’entreprise.
À l’inverse, restent interdits : l’établissement des comptes annuels de clients, la production de la liasse fiscale pour leur compte, la révision des comptes et la tenue complète et régulière de leurs livres.
4 façons de travailler comme comptable indépendant en toute légalité
1. Sous-traiter pour des cabinets d’expertise comptable
C’est le modèle le plus sûr et le plus répandu chez les anciens collaborateurs de cabinet. Les cabinets manquent de bras, surtout en période fiscale. Ils confient des dossiers à des freelances qui réalisent la saisie, les révisions préparatoires ou la préparation des déclarations. L’expert-comptable vérifie, valide et signe. Il reste seul responsable vis-à-vis du client final.
Ce qu’il faut prévoir dans le contrat
- un périmètre de mission précis, dossier par dossier ;
- une clause sur la supervision par l’expert-comptable ;
- des règles de confidentialité et d’accès aux logiciels ;
- l’absence de contact commercial direct avec les clients du cabinet, sauf accord.
Un détail compte : si vous ne travaillez que pour un seul cabinet, avec des horaires imposés et ses outils, le risque de requalification en contrat de travail existe. Diversifiez vos donneurs d’ordre.
2. Devenir secrétaire ou assistant comptable indépendant
L’assistant administratif et comptable intervient en amont : il trie les pièces, prépare les factures, suit les paiements, transmet un dossier propre à l’expert-comptable du client. C’est un vrai service pour les TPE et les artisans qui n’ont pas le temps de gérer leur paperasse.
La limite est nette. Vous préparez, vous organisez, vous ne passez pas les écritures dans les journaux et vous ne produisez pas le bilan. Ce positionnement doit apparaître clairement dans vos conditions générales de vente.
3. Consultant en contrôle de gestion ou DAF à temps partagé
Pour les profils plus seniors (DSCG, contrôleurs de gestion, responsables comptables), c’est souvent la voie la plus rémunératrice. Vous aidez les dirigeants à piloter leur activité : budgets, reporting, trésorerie, relation avec la banque et avec leur expert-comptable.
Vous n’établissez pas les comptes légaux. Vous les exploitez pour éclairer les décisions. Ce rôle de coordination est pleinement compatible avec le monopole, à condition que votre lettre de mission le décrive sans ambiguïté.
4. Le portage salarial : une option à manier avec prudence
Le portage salarial séduit car il évite de créer une entreprise tout en gardant le statut de salarié. Il convient bien aux missions de conseil, de contrôle de gestion ou de DAF.
Attention toutefois : le portage ne fait pas disparaître le monopole. Tenir la comptabilité de plusieurs entreprises clientes via une société de portage non inscrite à l’Ordre expose aux mêmes risques que la jurisprudence sur le travail à temps partagé évoquée plus haut.
À lire aussi : Pourquoi le portage salarial aide à une reconversion professionnelle
Quel statut juridique choisir pour se lancer ?
Une fois votre périmètre clarifié, reste à choisir la structure. Le bon choix dépend de votre chiffre d’affaires visé, de vos charges et de la protection sociale que vous recherchez.
La micro-entreprise pour démarrer
Pour les activités hors monopole (assistance administrative, conseil en gestion, formation), la micro-entreprise reste la porte d’entrée la plus simple :
- création en ligne rapide ;
- cotisations calculées sur le chiffre d’affaires encaissé ;
- obligations comptables allégées.
Ses limites apparaissent vite : plafond de chiffre d’affaires, aucune déduction des frais réels, image parfois jugée moins solide par les cabinets ou les grandes PME.
EURL ou SASU quand l’activité décolle
Dès que vous facturez régulièrement plusieurs clients, une société devient souvent plus pertinente.
- EURL : cotisations sociales de travailleur non salarié, généralement moins coûteuses, option possible pour l’impôt sur les sociétés.
- SASU : statut d’assimilé salarié, meilleure protection sociale, mais charges plus élevées sur la rémunération.
Dans les deux cas, vous protégez votre patrimoine personnel et gagnez en crédibilité. Un rendez-vous avec un expert-comptable (le vrai) pour simuler les deux options est un investissement rentable.
Les erreurs qui coûtent cher aux comptables freelances
Sur le terrain, ce sont souvent les mêmes faux pas qui reviennent :
- Afficher « tenue de comptabilité pour TPE et PME » sur son site : c’est mot pour mot la définition du monopole.
- Travailler sans lettre de mission écrite, ce qui rend le périmètre flou en cas de litige.
- Utiliser un intitulé trompeur qui suggère une inscription à l’Ordre.
- Souscrire une RC pro générique qui ne couvre pas les risques propres aux missions comptables et financières.
- Accepter « juste un petit bilan » pour dépanner un client : une seule demande qui devient habituelle suffit à basculer dans l’illégalité.
Le réflexe le plus utile ? Faire relire votre offre commerciale et vos contrats avant de signer votre premier client.
À lire aussi : Tarif d’un expert-comptable en 2026
Et si vous visiez le diplôme d’expertise comptable ?
Si votre projet est d’avoir votre propre portefeuille de clients et de produire leurs comptes, il n’existe qu’un seul chemin : devenir expert-comptable.
Le parcours DCG, DSCG, DEC
La filière classique comprend trois étapes :
- le DCG (bac+3) ;
- le DSCG (bac+5) ;
- le DEC, obtenu après un stage de 3 ans en cabinet et la soutenance d’un mémoire.
Ce parcours est exigeant, mais il est compatible avec une activité professionnelle, notamment grâce à l’alternance et aux formations à distance.
La VAE, une passerelle pour les profils expérimentés
Si vous avez plusieurs années d’expérience en comptabilité, la validation des acquis de l’expérience (VAE) permet d’obtenir tout ou partie du DCG ou du DSCG sans repasser toutes les épreuves. C’est un vrai raccourci vers le stage d’expertise comptable, puis le DEC.
Ce qu’il faut retenir
Devenir comptable indépendant sans être expert-comptable est tout à fait réaliste, à condition de choisir un positionnement compatible avec le monopole : sous-traitance pour cabinets, assistance administrative, contrôle de gestion ou direction financière à temps partagé. La ligne rouge est claire : pas de tenue habituelle ni de révision des comptes de clients tiers, et pas d’usage du titre protégé. Avec un statut adapté, des contrats précis et une bonne assurance, vous pouvez construire une activité solide et durable, puis décider plus tard si le DEC fait partie de votre projet.
Sources consultées : ordonnance n° 45-2138 du 19 septembre 1945 (articles 2 et 20), article 433-17 du Code pénal, jurisprudence de la Cour de cassation sur le monopole des experts-comptables, amendements déposés à l’Assemblée nationale sur le renforcement des sanctions. Informations à jour en novembre 2026 ; elles ne remplacent pas un conseil personnalisé.
