
Un acompte sur devis est une somme versée par le client à la signature du devis, qui engage fermement les deux parties : le client doit payer le solde, le professionnel doit réaliser la prestation. Aucun texte ne fixe de montant maximum, mais l’usage tourne autour de 20 à 40 % du prix total, avec un pic à 30 %. Pour être valable, le mot « acompte » doit figurer noir sur blanc sur le devis, faute de quoi la somme est considérée comme des arrhes face à un particulier. Dès qu’un acompte est encaissé, vous devez émettre une facture d’acompte avec TVA, puis la déduire de la facture de solde.
Voilà l’essentiel. La suite vous explique comment appliquer ces règles sans vous tromper, avec des exemples chiffrés, les mentions obligatoires et ce que change la facturation électronique depuis septembre 2026.
Article rédigé à partir du Code de la consommation, du Code civil et du Code général des impôts.
Qu’est-ce qu’un acompte sur devis ?
L’acompte est un paiement partiel du prix effectué avant la livraison d’un bien ou l’exécution d’une prestation. Il intervient généralement au moment où le client signe le devis, ce qui transforme une simple proposition commerciale en contrat ferme.
Concrètement, l’acompte n’est pas une somme « en plus ». C’est une avance sur le prix final, qui sera déduite de la facture définitive.
Pourquoi demander un acompte à ses clients ?
Pour un indépendant, un artisan ou une PME, l’acompte remplit plusieurs fonctions très concrètes :
- Sécuriser la trésorerie quand il faut acheter des matériaux ou des fournitures avant de commencer.
- Tester l’engagement du client : quelqu’un qui paie 30 % d’avance annule beaucoup moins facilement.
- Réduire le risque d’impayé sur des missions longues ou des montants élevés.
- Bloquer un créneau dans votre planning sans risquer de le perdre au dernier moment.
L’acompte est-il obligatoire ?
Non. Demander un acompte reste un choix commercial. Aucune loi n’impose au professionnel d’en réclamer un, ni au client d’accepter. En revanche, une fois inscrit sur le devis signé, il devient une obligation contractuelle pour le client.
À lire aussi : Qu’est-ce qu’un devis : définition, cadre légal et bonnes pratiques pour les professionnels
Acompte ou arrhes : une différence qui change tout
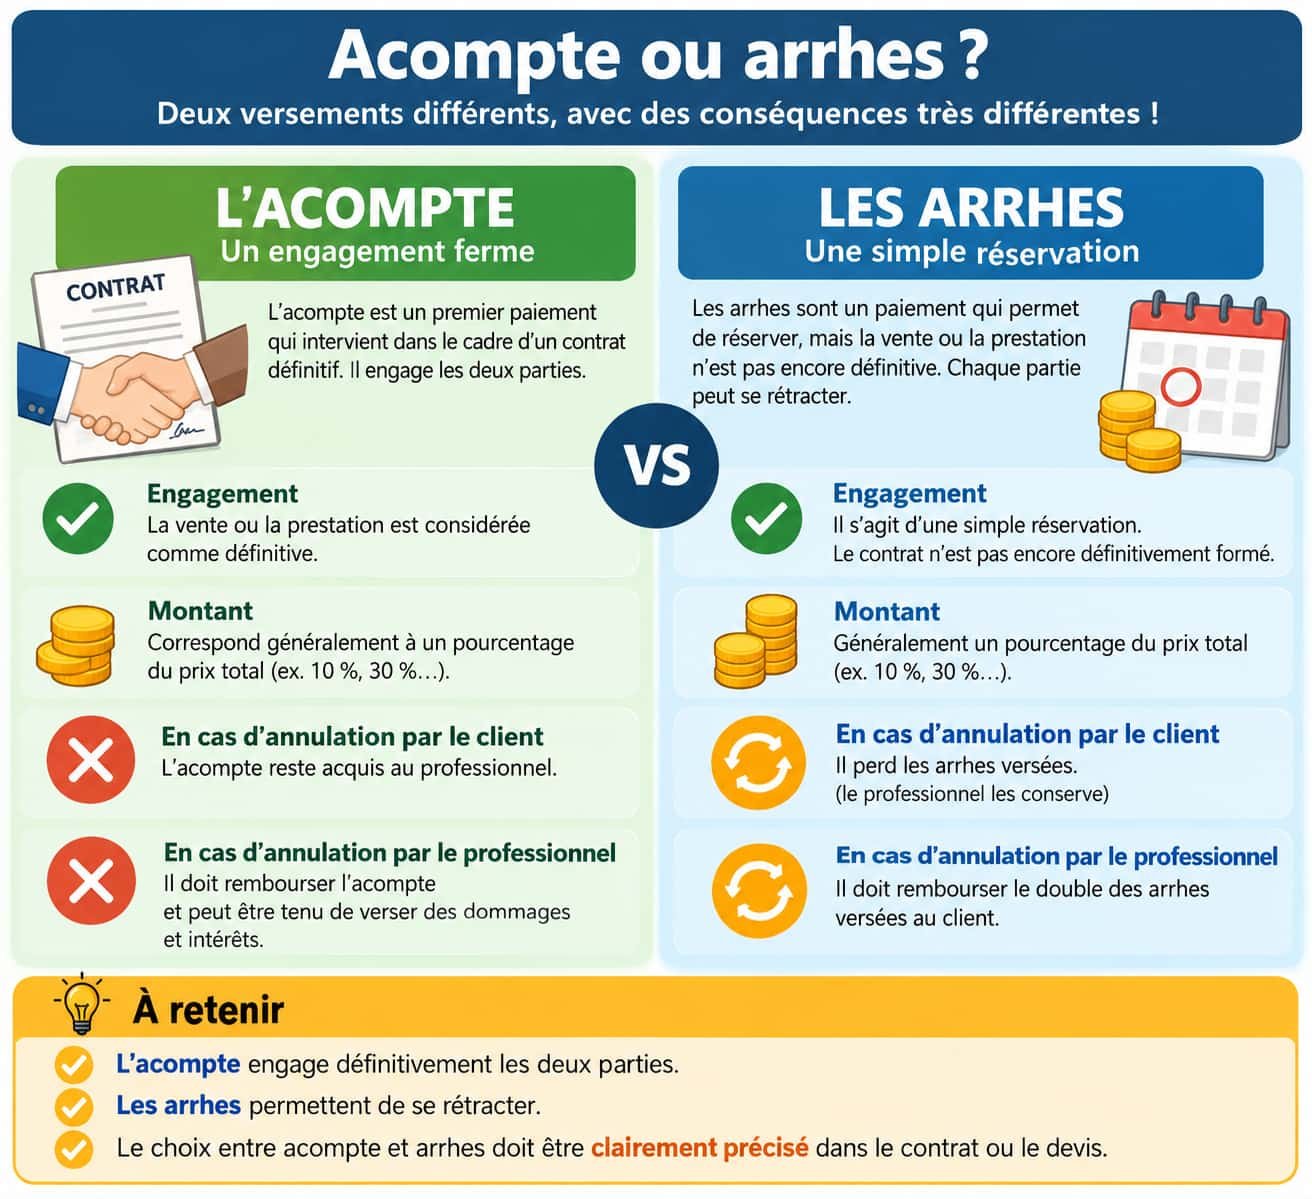
C’est probablement le point le plus mal compris, et celui qui génère le plus de litiges. Les deux notions désignent une somme versée d’avance, mais leurs effets juridiques sont opposés.
Ce que dit la loi
L’article L214-1 du Code de la consommation est clair : dans un contrat entre un professionnel et un consommateur, les sommes versées d’avance sont des arrhes, sauf stipulation contraire. Autrement dit, si votre devis ne mentionne pas expressément le mot « acompte », un client particulier pourra considérer qu’il a versé des arrhes.
Entre professionnels, la logique s’inverse en pratique : un versement à la signature est en général présumé être un acompte, sauf preuve contraire. Par prudence, écrivez quand même le mot « acompte » sur tous vos devis, quel que soit le client.
Les conséquences en cas d’annulation
| Situation | Arrhes | Acompte |
|---|---|---|
| Le client annule | Il perd la somme versée | Il reste redevable du prix total, voire de dommages et intérêts |
| Le professionnel annule | Il rembourse le double | Il rembourse l’acompte et peut devoir des dommages et intérêts |
| Possibilité de se désengager | Oui, pour les deux parties | Non, sauf accord amiable ou décision de justice |
Les arrhes fonctionnent donc comme une faculté de dédit (article 1590 du Code civil). L’acompte, lui, verrouille le contrat.
Les exceptions à connaître
Même avec un acompte, certaines règles protègent le consommateur :
- Vente à distance ou hors établissement : le client dispose d’un délai de rétractation de 14 jours. S’il l’exerce, l’acompte doit lui être remboursé intégralement.
- Démarchage à domicile : le professionnel ne peut recevoir aucun paiement avant l’expiration d’un délai de 7 jours à compter de la conclusion du contrat (article L221-10 du Code de la consommation), sauf exceptions limitées comme les travaux d’entretien urgents demandés par le client.
- Retard de plus de trois mois : toute somme versée d’avance par un consommateur produit des intérêts au taux légal à partir du troisième mois suivant le versement, jusqu’à la livraison ou l’exécution (article L214-2). Ces intérêts sont déduits du solde.
Quel montant d’acompte demander sur un devis ?
Bonne nouvelle : le montant est libre. Le Code de la consommation ne prévoit ni minimum ni maximum. Il peut s’exprimer en pourcentage du prix total ou en somme fixe en euros.
Les pourcentages d’usage selon les secteurs
Dans la pratique, on observe des fourchettes assez stables :
- Prestations de services intellectuelles (conseil, design, rédaction, développement web) : 20 à 50 %, souvent 30 %.
- Bâtiment et travaux : 20 à 40 % du devis, avec une moyenne autour de 30 %. Sur les gros chantiers, l’acompte initial est souvent plus faible (10 à 20 %) puis complété par des acomptes intermédiaires à chaque étape.
- Événementiel (traiteur, photographe, location de salle) : 30 à 50 %, car le créneau est bloqué longtemps à l’avance.
- Vente de biens sur mesure (mobilier, cuisine, menuiserie) : 30 à 50 %, pour couvrir l’achat des matières premières.
Comment fixer le bon pourcentage ?
Posez-vous trois questions simples :
- Combien devez-vous avancer en matériaux, sous-traitance ou fournitures avant de commencer ?
- Quelle est la durée de la mission ? Plus elle est longue, plus un échéancier se justifie.
- Quel est le profil du client ? Un nouveau client sans historique justifie un acompte plus élevé qu’un partenaire fidèle.
Un acompte trop élevé peut faire hésiter un prospect. Un acompte trop faible ne vous protège pas vraiment. Viser 30 % reste un compromis bien accepté dans la plupart des métiers.
Exemple de calcul d’un acompte
L’acompte se calcule sur le montant HT, puis on ajoute la TVA.
Prenons un devis de 10 000 € HT avec une TVA à 20 % et un acompte de 30 % :
- Acompte HT : 10 000 × 30 % = 3 000 € HT
- TVA sur l’acompte : 3 000 × 20 % = 600 €
- Acompte TTC à encaisser : 3 600 €
À lire aussi : Le CRM : un outil indispensable pour améliorer la satisfaction client et fidéliser durablement
Que faut-il écrire sur le devis pour demander un acompte ?
Le devis est votre principale protection. S’il est flou, c’est la règle des arrhes qui risque de s’appliquer, ou pire, un litige sur le montant dû.
Les mentions indispensables
Votre devis doit préciser clairement :
- Le mot « acompte », sans ambiguïté.
- Le montant exact ou le pourcentage, idéalement les deux : « Acompte de 30 %, soit 3 600 € TTC ».
- La date ou l’événement de paiement : à la signature, à la commande, au démarrage du chantier.
- Les modalités de règlement acceptées (virement, chèque, carte).
- Le calendrier des paiements suivants s’il y a plusieurs échéances.
Une formule simple et efficace : « Acompte de 30 %, soit 3 600 € TTC, payable à la signature du présent devis. Le solde sera réglé à réception de la facture finale. »
Le cas particulier du devis travaux
Dans le bâtiment, les conditions de paiement et le montant de l’avance demandée font partie des mentions obligatoires du devis. Un artisan qui oublie de les indiquer s’expose à des difficultés pour réclamer le paiement anticipé.
Comment établir une facture d’acompte ?
Dès que vous encaissez un acompte d’un client professionnel, l’émission d’une facture d’acompte est obligatoire. Avec un particulier, la facture est requise dans certains cas (travaux immobiliers notamment) ou si le client la demande, mais la bonne pratique est de l’émettre systématiquement.
Les mentions obligatoires de la facture d’acompte
La facture d’acompte reprend les mentions classiques d’une facture, avec quelques éléments spécifiques :
- La mention « Facture d’acompte » en titre.
- Un numéro unique qui s’inscrit dans votre série chronologique de facturation.
- La date d’émission.
- L’identité complète du vendeur et du client (raison sociale, adresse, SIREN, numéro de TVA intracommunautaire).
- La référence du devis ou du bon de commande (numéro et date).
- Le montant HT, le taux de TVA, le montant de TVA et le montant TTC de l’acompte.
- Le rappel du prix total de la prestation.
- Pour les micro-entrepreneurs en franchise de TVA : la mention « TVA non applicable, art. 293 B du CGI ».
Faut-il payer la TVA sur un acompte ?
Oui. Pour les prestations de services, la TVA est exigible à l’encaissement. Pour les livraisons de biens, elle l’est aussi à l’encaissement de l’acompte depuis le 1er janvier 2023. Autrement dit, tout acompte encaissé génère de la TVA à reverser, qu’il s’agisse d’un service ou d’un bien.
La comptabilisation en bref
Côté vendeur, l’acompte reçu est enregistré au compte 4191 « Clients – avances et acomptes reçus sur commandes », avec la TVA au compte 44571 « TVA collectée ». À la facture définitive, le chiffre d’affaires est constaté en classe 7 et l’acompte est soldé. Votre expert-comptable ou votre logiciel s’en charge généralement, mais le principe mérite d’être compris pour vérifier vos écritures.
Ce que change la facturation électronique
La réforme de la facturation électronique est entrée dans sa première phase le 1er septembre 2026. Toutes les entreprises doivent désormais être capables de recevoir des factures électroniques, et les grandes entreprises et ETI doivent déjà les émettre. Les PME, TPE et micro-entreprises devront les émettre à partir du 1er septembre 2027.
Pour les acomptes, cela implique notamment :
- Un code de type spécifique pour la facture d’acompte (code 386), distinct de la facture commerciale classique (code 380).
- L’obligation de mentionner sur la facture définitive les références de la facture d’acompte (numéro et date).
- Un logiciel de facturation compatible, connecté à une plateforme agréée.
À lire aussi : Facturation électronique pour les TPE : ce qui change en 2026 (le guide clair pour se mettre en règle)
Comment déduire l’acompte de la facture de solde ?
C’est l’étape où les erreurs coûtent cher. Si l’acompte n’est pas correctement déduit, le client est facturé deux fois pour la même somme, et la TVA est déclarée en double.
La méthode recommandée
La facture finale doit faire apparaître :
- Le montant total de la prestation (HT, TVA, TTC).
- Le détail des acomptes déjà facturés, avec leurs numéros et dates.
- Le solde restant dû, après déduction.
En reprenant notre exemple :
- Total de la prestation : 10 000 € HT, soit 12 000 € TTC
- Acompte déjà facturé (facture n° 2026-041) : 3 000 € HT, soit 3 600 € TTC
- Solde à payer : 7 000 € HT + 1 400 € de TVA = 8 400 € TTC
Les erreurs fréquentes à éviter
- Oublier la référence de la facture d’acompte sur la facture finale.
- Déduire l’acompte en TTC uniquement, sans ventiler le HT et la TVA, ce qui fausse votre déclaration.
- Établir une facture d’acompte sans devis signé, ce qui affaiblit votre position en cas de litige.
- Annuler une facture d’acompte en la supprimant : une facture émise ne se supprime jamais, elle se corrige par un avoir.
Que se passe-t-il si le client annule après avoir versé un acompte ?
Si le devis mentionne bien un acompte et que le client se désiste en dehors de tout délai de rétractation, il reste en principe redevable de la totalité du prix. Vous pouvez conserver l’acompte et réclamer le solde, voire des dommages et intérêts si l’annulation vous cause un préjudice.
Dans la réalité, beaucoup de professionnels préfèrent négocier une sortie à l’amiable : conserver l’acompte en compensation et libérer le client du reste. C’est souvent plus rapide et moins coûteux qu’une procédure. Si vous remboursez tout ou partie de l’acompte, pensez à émettre un avoir pour régulariser la facture d’acompte et la TVA correspondante.
À l’inverse, si c’est vous qui ne pouvez pas réaliser la prestation, vous devez rembourser l’acompte, et le client peut demander réparation du préjudice subi.
Bien rédigé, l’acompte sur devis protège autant votre trésorerie que votre relation client. Un devis clair, une facture d’acompte conforme et une facture de solde bien construite suffisent à éviter la grande majorité des litiges.
